この記事は約17分で読めます。
ファクタリング利用後の顧客フォローを担当し、資金繰り改善や再利用時の相談、財務面の課題整理を支援するマネージャー。
詳しいプロフィール・強みを見る
ファクタリング利用後の顧客フォローを担当し、資金繰り改善や再利用時の相談、財務面の課題整理を支援するマネージャー。アレシアが掲げる「経営のベストパートナー」としての姿勢に基づき、一度きりの資金調達ではなく、継続的な経営改善につながる関係構築を担う。
前職ではSaaS企業のカスタマーサクセスとして、導入支援、継続率改善、顧客満足度向上に従事。現在は、ファクタリング利用後の顧客に対し、資金繰りの振り返り、次回資金需要の予測、必要書類の事前準備、経営相談への接続を行っている。
- 既存顧客フォロー
- 継続利用率・満足度向上
- 顧客課題の言語化
- 財務・経営相談への橋渡し
- クレーム予防と信頼関係構築
取引先への支払いや給料の期日は近いのに、手元のお金では届かない。そんなときに活用できるのがファクタリングです。ただ、使えば資金繰りが楽になるのか、それとも余計に苦しくなるのかは、状況によって変わります。
ファクタリングで資金繰りが改善するかどうかは、資金が足りない原因で変わります。原因が入金の遅れなら効果があり、利益そのものが足りないなら手数料の分だけ苦しくなります。
資金繰りの問題が「時間差」ならファクタリングは効果があり、「利益不足」なら解決しません。自社がどちらなのかは、下の30秒診断で確かめられます。
30秒でわかる、ファクタリングを使って資金繰りが悪化しないか
ファクタリングが効果を出すのは、足りない原因が入金の時間差のときで、利益不足が原因なら手数料の分だけ苦しくなります。次の4つの質問で、自社がどちらかを判定できます。
| No. | 確認すること | あてはまる | あてはまらない |
|---|---|---|---|
| Q1 | 売上はあるが、その入金が期日より後になるために足りない | 次のQ2へ | ファクタリング以外の資金繰り改善策と、状況ごとの向き |
| Q2 | 取引先への請求(売掛金)が、毎月続けて発生している | 次のQ3へ | 実際の手数料は2%から10%の幅で、金額と方式で決まる |
| Q3 | 手数料を引かれても、その取引でまだ利益が残る | 次のQ4へ | 業種別に見ると、耐えられる手数料の水準はまったく違う |
| Q4 | 資金が足りないのは今回だけで、毎月ではない | 業種別に見ると、耐えられる手数料の水準はまったく違う | ファクタリングから抜け出すには、少しずつ融資へ切り替える |
| 判定 | 意味 | 次に読む章 |
|---|---|---|
| 使って効果がある | 足りない原因が入金の時間差で、手数料を引いても利益が残る状態です。 | 業種別・手数料の負担ライン、会社選び |
| 条件を見直す | 方式や金額、タイミングを調整する余地があります。 | 実際の手数料は何%だったのか、手数料の負担を試算する |
| ほかを先に考える | 足りない原因が利益不足です。手数料を払うと状況が悪くなります。 | 資金繰り改善策との比較、抜け出す手順 |
判定は3段階です。色は目安で、意味は各行の文で確認できます。
ファクタリングは資金を生まず、入金を前倒しするだけ
ファクタリングは資金を新しく生むのではなく、将来の入金を前倒しする仕組みです。前倒しできるのは1回目だけで、2回目からは同じ位置を保つだけになります。
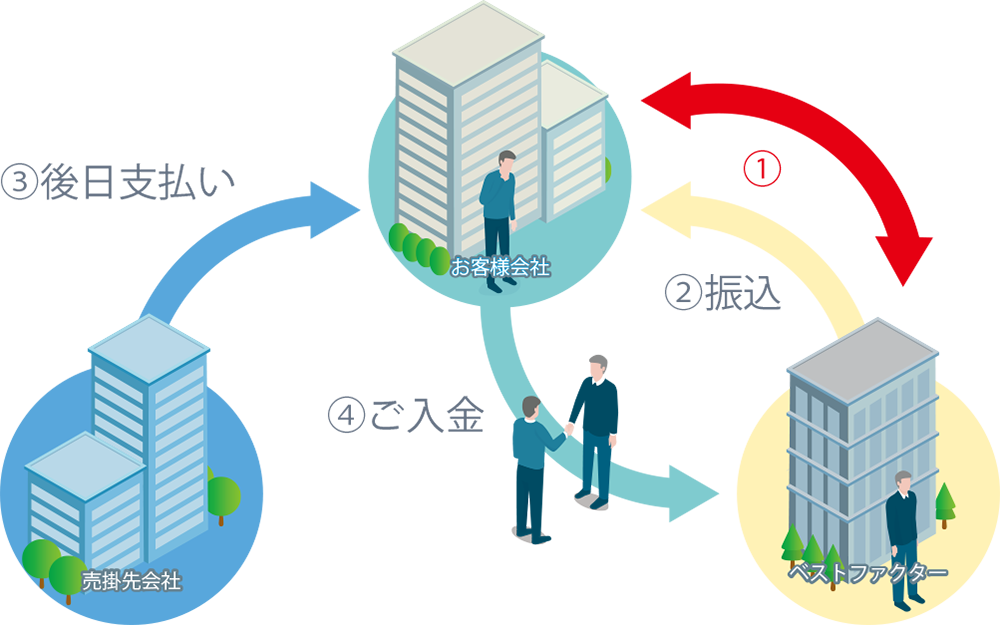
ファクタリングは、取引先への請求書(売掛金)をファクタリング会社に売り、期日より前に現金を受け取る方法です。借入にはならず、信用情報にも記録されません。売上が増えるわけではなく、入る予定だったお金を手数料を引いて早めに受け取るだけです。
| 手順 | 自社 | 取引先 | ファクタリング会社 |
|---|---|---|---|
| 1 | 請求書を売る | 関与しない | 手数料を引いて入金 |
| 2 | 入金を待つ | 期日に自社へ支払う | 待機 |
| 3 | 預かった全額を渡す | 完了 | 回収完了 |
2社間ファクタリングの基本的な流れ。手順3で渡すのは、手数料を引く前の額面全額です。
前倒しできるのは1回きりで、2回目からは同じ位置を保つだけです。手数料は毎回かかるため、入金の遅れという一時的な問題には効果があっても、毎月の資金不足を埋める使い方には向きません。
資金繰りが改善する会社と、悪化しやすい会社
資金繰りが改善するか悪化するかは、資金不足の原因で分かれます。「入金の時間差」が原因なら改善し、「利益不足」が原因なら悪化しやすくなります。
取引先への入金サイトが長い
売上そのものはある
黒字、または一定の利益が出ている
一時的に支払いが先行している
売掛金が毎月安定して発生している
毎月続けて資金が足りない
売上そのものが減っている
利益率が低い
手数料を払うと採算が合わない
毎月ファクタリングしないと支払いが回らない
右側にあてはまる場合、ファクタリングは一時しのぎになっても、手数料の分だけ翌月の資金がさらに減ります。売上を戻す・固定費を下げるなど、利益そのものを立て直す手が先になります。
調達したお金は「時間を買う支払い」に充てると効果がある
調達した資金は、何に充てるかで効果が変わります。税金や給与など、遅れると信用を失う支払いに充てるほど、効果が大きくなります。
| 使途 | 緊急度 | 向き不向き | 補足 |
|---|---|---|---|
| 税金・社会保険料 | 最優先 | 向いている | 滞納があると融資は原則通りません。滞納を解消して融資の土台を保つ意味があります。 |
| 給与・外注費 | 高い | 向いている | 未払いは信用を大きく損ない、取り返しがつきにくくなります。 |
| 材料費・仕入 | 中くらい | 条件つきで向いている | 受注が決まっているなら、注文書の段階で買い取る方法も使えます。 |
| 借入の返済 | 中くらい | 慎重に判断 | 返済条件を変更している最中は特に注意が必要です。手数料で返済の元手がさらに細ります。 |
| 恒常的な赤字の穴埋め | — | 向いていない | 原因が利益不足のため、手数料の分だけ状況が悪くなります。 |
同じファクタリングでも、何に充てるかで資金繰りへの効果が変わります。
手数料を払っても営業利益は減らず、経常利益が減る
手数料は営業外費用に入るため、本業のもうけを表す営業利益は減らず、経常利益が減ります。営業利益だけを見ていると、手数料の重さに気づけません。
手数料を払っても営業利益は1円も減らないため、営業利益だけを見ていると手数料の重さに気づけません。売上10,000円・売上原価7,500円・販管費2,000円の会社が手数料10%(1,000円)で使った場合を、決算書の形にすると次のようになります。
| 項目 | 手数料なし | 手数料10% |
|---|---|---|
| 売上高 | 10,000 | 10,000 |
| 売上原価 | 7,500 | 7,500 |
| 粗利益 | 2,500 | 2,500 |
| 販売費及び一般管理費 | 2,000 | 2,000 |
| 営業利益 | 500 | 500(変わらない) |
| 売上債権売却損(営業外費用) | — | 1,000 |
| 経常利益 | 500 | -500 |
数値は仕組みを示すための例です。会計処理は契約内容によって異なります。仕訳や勘定科目の詳しい扱いは、ファクタリングの会計処理の記事で確認できます。
本業は黒字のまま、経常利益だけが赤字になります。営業利益は無事に見えるため、手数料が利益を削っていることに気づきにくく、使い続けても資金繰りが楽になりません。負担を測るときは、営業利益ではなく経常利益で見るのが正確です。
業種別に見ると、耐えられる手数料の水準はまったく違う
手数料をどこまで負担できるかは、業種の利益率で決まります。手数料が経常利益率を上回ると、その取引は経常赤字に近づきます。
業種を選ぶと、手数料の負担ラインが表示されます
| 業種 | 粗利益率 | 営業利益率 | 経常利益率 |
|---|---|---|---|
| 学術研究・専門技術サービス | 60.6% | 12.3% | 13.7% |
| 不動産・物品賃貸 | 46.5% | 9.6% | 13.0% |
| 情報通信業 | 47.3% | 5.9% | 7.1% |
| 宿泊・飲食サービス | 67.2% | 4.0% | 5.5% |
| 製造業 | 21.1% | 4.0% | 5.2% |
| 建設業 | 24.2% | 4.4% | 5.1% |
| サービス業(他に分類されないもの) | 41.4% | 4.0% | 5.1% |
| 生活関連サービス・娯楽 | 40.0% | 3.6% | 4.8% |
| 運輸業・郵便業 | 23.4% | 2.4% | 3.5% |
| 小売業 | 29.8% | 2.4% | 3.1% |
| 卸売業 | 15.0% | 2.1% | 2.7% |
| 全業種平均 | 26.6% | 3.7% | 4.8% |
出典:中小企業庁「令和6年中小企業実態基本調査 確報(令和5年度決算実績)」の産業別の売上高・営業費用(法人企業と個人企業の計)から算出。業種の平均値のため、個別の取引の利益率とは異なります。自社の位置を測る目安としてご活用ください。医療・福祉はこの調査の産業区分に含まれないため、対象外です。
卸売業の経常利益率は2.7%で、手数料3%を1回使うだけで経常赤字に近づきます。運輸業3.5%、小売業3.1%も薄く、同じ手数料でも業種で効果が違います。自社の業種の数字を知れば、提示された手数料が妥当かを判断できます。
実際の手数料は2%から10%の幅で、金額と方式で決まる
当社の取引実例6件では、実際の手数料は2%から10%の幅に収まっています。金額が小さいほど手数料は上がり、同じ金額なら3社間のほうが低くなります。
| 業種と債権額 | 手数料の水準 | 手数料 |
|---|---|---|
| システム開発/900万円 3社間 |
2% | |
| 歯科医院/400万円 3社間 |
4% | |
| 運送業/2,500万円 3社間と2社間の併用 |
5% | |
| 製造業/500万円 2社間 |
6% | |
| 塗装業/60万円 3社間 |
7% | |
| WEB制作/100万円 2社間 |
10% |
出典:当社(ベストファクター)が公開している利用事例(本記事執筆時点で公式サイトに掲載)。6件のデータであり、方式ごとの相場を示すものではありません。
この6件には2つの傾向があります。1つは、同じ方式なら金額が小さいほど手数料が上がること(3社間で900万円2%・400万円4%・60万円7%)。もう1つは、同じくらいの金額なら3社間のほうが低いこと(歯科400万円・3社間4%に対し製造500万円・2社間6%)です。
手数料を下げたいなら、安い会社を探す前に、請求書をまとめて金額を大きくすること、取引先の了解が得られるなら3社間を選ぶことのほうが効果的です。
手数料の負担を試算する
1回に売る請求書の金額と手数料を選ぶと、手元に残る金額と負担がわかります。年率に換算した値は、他の資金調達と比べる目安になります。
手数料の負担を計算する
1回に売る請求書の金額
手数料
| 手元に残る金額 | 98万円 |
|---|---|
| 1回あたりの手数料 | 2万円 |
| 支払サイト30日で年率に換算 | 約24% |
| 毎月1回、12か月続けた場合の手数料 | 24万円 |
| 手元に残る金額 | 95万円 |
| 1回あたりの手数料 | 5万円 |
| 支払サイト30日で年率に換算 | 約61% |
| 毎月1回、12か月続けた場合の手数料 | 60万円 |
| 手元に残る金額 | 90万円 |
| 1回あたりの手数料 | 10万円 |
| 支払サイト30日で年率に換算 | 約122% |
| 毎月1回、12か月続けた場合の手数料 | 120万円 |
| 手元に残る金額 | 85万円 |
| 1回あたりの手数料 | 15万円 |
| 支払サイト30日で年率に換算 | 約183% |
| 毎月1回、12か月続けた場合の手数料 | 180万円 |
| 手元に残る金額 | 80万円 |
| 1回あたりの手数料 | 20万円 |
| 支払サイト30日で年率に換算 | 約243% |
| 毎月1回、12か月続けた場合の手数料 | 240万円 |
| 手元に残る金額 | 294万円 |
| 1回あたりの手数料 | 6万円 |
| 支払サイト30日で年率に換算 | 約24% |
| 毎月1回、12か月続けた場合の手数料 | 72万円 |
| 手元に残る金額 | 285万円 |
| 1回あたりの手数料 | 15万円 |
| 支払サイト30日で年率に換算 | 約61% |
| 毎月1回、12か月続けた場合の手数料 | 180万円 |
| 手元に残る金額 | 270万円 |
| 1回あたりの手数料 | 30万円 |
| 支払サイト30日で年率に換算 | 約122% |
| 毎月1回、12か月続けた場合の手数料 | 360万円 |
| 手元に残る金額 | 255万円 |
| 1回あたりの手数料 | 45万円 |
| 支払サイト30日で年率に換算 | 約183% |
| 毎月1回、12か月続けた場合の手数料 | 540万円 |
| 手元に残る金額 | 240万円 |
| 1回あたりの手数料 | 60万円 |
| 支払サイト30日で年率に換算 | 約243% |
| 毎月1回、12か月続けた場合の手数料 | 720万円 |
| 手元に残る金額 | 490万円 |
| 1回あたりの手数料 | 10万円 |
| 支払サイト30日で年率に換算 | 約24% |
| 毎月1回、12か月続けた場合の手数料 | 120万円 |
| 手元に残る金額 | 475万円 |
| 1回あたりの手数料 | 25万円 |
| 支払サイト30日で年率に換算 | 約61% |
| 毎月1回、12か月続けた場合の手数料 | 300万円 |
| 手元に残る金額 | 450万円 |
| 1回あたりの手数料 | 50万円 |
| 支払サイト30日で年率に換算 | 約122% |
| 毎月1回、12か月続けた場合の手数料 | 600万円 |
| 手元に残る金額 | 425万円 |
| 1回あたりの手数料 | 75万円 |
| 支払サイト30日で年率に換算 | 約183% |
| 毎月1回、12か月続けた場合の手数料 | 900万円 |
| 手元に残る金額 | 400万円 |
| 1回あたりの手数料 | 100万円 |
| 支払サイト30日で年率に換算 | 約243% |
| 毎月1回、12か月続けた場合の手数料 | 1,200万円 |
| 手元に残る金額 | 980万円 |
| 1回あたりの手数料 | 20万円 |
| 支払サイト30日で年率に換算 | 約24% |
| 毎月1回、12か月続けた場合の手数料 | 240万円 |
| 手元に残る金額 | 950万円 |
| 1回あたりの手数料 | 50万円 |
| 支払サイト30日で年率に換算 | 約61% |
| 毎月1回、12か月続けた場合の手数料 | 600万円 |
| 手元に残る金額 | 900万円 |
| 1回あたりの手数料 | 100万円 |
| 支払サイト30日で年率に換算 | 約122% |
| 毎月1回、12か月続けた場合の手数料 | 1,200万円 |
| 手元に残る金額 | 850万円 |
| 1回あたりの手数料 | 150万円 |
| 支払サイト30日で年率に換算 | 約183% |
| 毎月1回、12か月続けた場合の手数料 | 1,800万円 |
| 手元に残る金額 | 800万円 |
| 1回あたりの手数料 | 200万円 |
| 支払サイト30日で年率に換算 | 約243% |
| 毎月1回、12か月続けた場合の手数料 | 2,400万円 |
年率に換算した値は、ファクタリングが貸付であることを意味するものではありません。手数料の負担を他の資金調達手段と比べやすくするための、単純な換算です。支払サイトが60日の場合、年率換算はおおむね半分になります。
ファクタリングを何回まで使えるかは、手数料で決まる
ファクタリングを繰り返し使える回数は、手数料で決まります。前倒しの効果は最初の1回だけで手数料は毎回かかるため、手数料が高いほど負担が早く積み上がります。
前倒しで手元に増える資金は1回きりで、手数料だけが毎回かかります。初回に受け取った資金を手数料の累計が上回るまでの回数は、手数料率をfとして「(1−f)÷f」で求められます。
| 手数料 | 初回の資金が手数料の累計に達するまで | 回数 |
|---|---|---|
| 2% | 49回(毎月なら約4年) | |
| 5% | 19回(約1年7か月) | |
| 7% | 13回(約1年1か月) | |
| 10% | 9回(約9か月) | |
| 15% | 6回(約6か月) | |
| 20% | 4回(約4か月) |
同じ金額の請求書を同じ手数料で繰り返し売った場合の目安です。実際には金額や手数料、入金・支払サイトが毎回変わるため、この回数で資金が尽きるという意味ではありません。手数料の水準の違いが累計でどれだけの差になるかの目安です。
同じ「ファクタリングを使う」でも、手数料が2%と20%では、負担が積み上がる速さが10倍以上違います。手数料の水準は、使える期間そのものを左右します。
公表データで見ると、審査に通るのは約9割、即日入金は約半数
当社の実績では、審査に通るのは約9割、即日入金は約半数です。「審査に通りやすい」「最短即日」とされても、全件が通るわけでも、全件が即日で入るわけでもありません。
公表されている実績値(株式会社アレシア)
| 初期費用 | 0円 |
|---|---|
| 買取手数料 | 2%〜 |
| 平均買取率 | 91.9% |
| 即日振込実行率 | 47.8% |
| 前月の平均買取額 | 290万円 |
| 前月の買取額の幅 | 20万〜4,000万円 |
出典:当社(ベストファクター)公表・2026年5月時点の実績。数値は月ごとに変わります。
| 公表値 | 読み取れること |
|---|---|
| 平均買取率 91.9% | 申し込みのうち、約1割は審査に通っていません。審査に通りやすいとされるファクタリングでも、全件が成立するわけではありません。 |
| 即日振込実行率 47.8% | 即日で振り込まれたのは半数以下です。即日入金を前提に資金繰りを組むと、計画がずれる可能性があります。 |
| 前月の平均買取額 290万円 | 1回あたりの調達額は数百万円が中心です。最小20万円から最高4,000万円まで幅があります。 |
出典:当社(ベストファクター)公表・2026年5月時点の実績。
残りの約半数は、審査に落ちた案件ではありません。書類の不足、夕方以降の申し込み、取引先の確認に時間がかかったなどで、振込が翌営業日以降になったものです。書類をそろえて午前中に申し込むと、即日で入る確率が上がります。
決算書では営業外費用、資金繰り表では翌月に穴が残る
ファクタリングは決算書では営業外費用に入り、資金繰り表では翌月に不足が残ります。来月入る予定の代金を今月へ前倒しするため、翌月の入金が減るからです。
ファクタリングは借入ではないため、資金繰り表では経常収支に入ります。来月入る予定だった代金を今月に前倒しするぶん、翌月の経常収入が減ります。
同じ300万円の請求書を手数料10%で売った場合の、今月・来月・再来月の動きは次のとおりです。
| 項目 | 今月 | 来月 | 再来月 |
|---|---|---|---|
| 本来の入金(売掛金の回収) | 0 | 0 | 300 |
| ファクタリングでの入金 | 270 | 0 | 0 |
| 支払い(仕入・経費など) | 250 | 250 | 250 |
| 月末の過不足 | +20 | -250 | +50 |
金額は仕組みを示すための例です(単位・万円)。来月は本来入るはずだった300万円を今月に前倒ししたため、入金がありません。
来月は、代金を今月へ動かしたぶん入金がなくなり、手数料を引いた分だけ穴が残ります。埋める方法は、別の資金をつくるか、来月もファクタリングを使うか、支払いと回収のタイミングを見直すかの3つです。
来月もファクタリングを使えば、前の章の回数のカウントが1つ進みます。手元が回っているように見えても、負担は少しずつ積み上がっていきます。
ファクタリングは信用情報に載らないが、決算書からは分かる場合がある
ファクタリングは信用情報には記録されませんが、決算書からは分かる場合があります。「信用情報に載らない」ことと「銀行に分からない」ことは別です。
ファクタリングは借入ではないため、CIC・JICC・KSCなどの指定信用情報機関には記録されません。ただし決算書上は売上債権売却損などとして表れる場合があり、銀行が決算書を見れば気づく可能性はあります。
信用情報に記録されないことと、銀行にまったく分からないことは同じではありません。決算書の営業外費用から読み取られる場合があるため、融資を並行して考えているなら、決算のときの説明を準備しておくほうが安全です。
一時的なつなぎとして使い、そのあいだに融資へ切り替えていく形なら、決算の説明もしやすくなります。反対に、恒常的に頼っている状態は、決算書から読み取られたときに説明が難しくなります。
ファクタリング以外の資金繰り改善策と、状況ごとの向き
資金繰りの改善策は、今回だけ足りないのか、毎月足りないのかで向いている手段が変わります。ファクタリング以外の手段を、即効性・コスト・借入になるか・根本改善の4点で比べられます。
| 方法 | 即効性 | コスト | 借入になるか | 根本的な改善 |
|---|---|---|---|---|
| ファクタリング | ◎ | △ | ならない | △ |
| 銀行融資 | △ | ○ | なる | △ |
| 支払サイトの延長 | ○ | ◎ | ならない | ◎ |
| 回収サイトの短縮 | ○ | ◎ | ならない | ◎ |
| 固定費の削減 | △ | ◎ | ならない | ◎ |
| 補助金・助成金 | × | ◎ | ならない | ○ |
| 資産の売却 | ○ | △ | ならない | △ |
記号は目安です。即効性は現金化までの速さ、コストは負担の小ささを表します。
入金までの時間差が原因なら、ファクタリングや資産の売却など、その場で現金になる手段が向いています。
手数料を引いても利益が残るかを、業種別の負担ラインで確かめてから選ぶと安心です。
利益不足が原因なら、支払サイトの延長・回収サイトの短縮・固定費の削減など、資金繰りの構造そのものを直す手段が向いています。
ファクタリングを毎月使うと、手数料の分だけ翌月がさらに苦しくなります。
資金繰り全体の立て直し方は、資金繰り改善の方法をまとめた記事で確認できます。ファクタリングがどの位置にある手段かを押さえると、選び方を間違えにくくなります。
ファクタリングから抜け出すには、少しずつ融資へ切り替える
毎月ファクタリングに頼る状態からは、5つのステップで少しずつ抜け出せます。不足額を数字にし、手数料の高い契約から見直しながら、コストの低い融資へ置き換えていく方法です。
| STEP1 | 毎月いくら足りないのかを数字にします。不足額がわからないと、どの手段が必要かも決まりません。 |
|---|---|
| STEP2 | 手数料が高い契約から見直します。手数料の水準は使える期間そのものを左右するため、負担の重い契約を先に減らします。 |
| STEP3 | 支払いと回収のタイミングを調整します。取引先と支払サイトや回収サイトを相談すると、ファクタリングに頼る回数を減らせます。 |
| STEP4 | 融資へ少しずつ移します。日本政策金融公庫や信用保証協会つきの融資、プロパー融資など、コストの低い手段に置き換えていきます。 |
| STEP5 | ファクタリングは一時的なつなぎに戻します.入金の遅れを埋める場面だけで使う形にすると、手数料の負担が下がります。 |
返済条件を変更している最中でも、ファクタリングは取引先の信用で審査されるため利用できる場合があります。ただし手数料で返済の元手が細ると二重の負担になるため、専門家に相談してから使うほうが安全です。
先出しの費用が原因なら、請求書ではなく注文書の段階で調達する
材料費や外注費を先に払う場合、請求書は納品の後に発行されるため、買取では時期が合わないことがあります。受注が決まっているなら、注文書や発注書の段階で買い取る方法があり、入金を前に動かせます。
2026年に入り、支払いを早める法改正が進んでいる
2026年に、2つの法改正が進んでいます。1つは支払いを早める取適法、もう1つは資金調達の選択肢を広げる事業性融資推進法です。
2026年1月に、下請法が中小受託取引適正化法(取適法)に変わりました。手形での支払いが禁止され、現金を受け取るまでの期間が短くなりました。
| 時期 | 現金を受け取るまでの期間 |
|---|---|
| 改正前 | 最長120日 |
| 改正後 | 60日 |
改正前は支払期日までの60日に加えて手形サイト60日が認められていました。手形払いの禁止により、支払期日までの60日が現金受領までの期間になります。紙の約束手形・小切手は2027年3月末までに廃止される予定です。
取適法では、電子記録債権やファクタリングについても、支払期日までに手数料などを含む満額を受け取ることが難しいものは、支払手段として認められないとされています。
つまり、発注者が受注側にファクタリングを使わせ、手数料を受注側に負担させるやり方は、支払遅延にあたる場合があるということです。
取引先からファクタリングを求められている場合は、その負担が本来どちらのものかを、いま一度確かめておく価値があります。
もう1つ、2026年5月に事業性融資推進法が施行され、会社の事業全体の価値に着目する「企業価値担保権」が新設されました。不動産がないために融資が通らずファクタリングを使ってきた場合、抜け出す先の選択肢が1つ増えます。
手数料に消費税を乗せてくる業者は、その場でおかしいと判断できる
ファクタリングを装った違法な貸付は、契約前の確認点で見分けられます。手数料への消費税や償還請求権があれば、貸付の疑いが強まります。
| 確認 | 見るところ | あてはまると危険な内容 |
|---|---|---|
| □ | 手数料への消費税 | 売掛金の売却は消費税のかからない取引です。手数料に消費税を乗せて請求してくる業者には注意が必要です。 |
| □ | 償還請求権 | 取引先が倒産したときに自社が肩代わりする契約(償還請求権つき)は、実質的に貸付に近く、貸金業の登録を確認したいところです。 |
| □ | 分割での支払い | 買い取った代金を分割で受け取る形にする業者は、貸金業に該当する可能性があります。 |
| □ | 手数料の上限 | 下限だけを示して上限を答えない業者は、実際の負担が事前にわかりません。 |
| □ | 運営会社の情報 | 運営会社の所在地や代表者名を公開していない業者は、契約の相手を確かめられません。 |
金融庁も、貸付にあたるファクタリングをうたう業者への注意を呼びかけています。契約前に、公式サイトのFAQや契約書で自分で確かめておくと安心です。
資金繰りを立て直す観点で、会社選びは5つの基準で見る
会社選びで手元に残る金額を左右するのは、3社間への対応や手数料の上限の公表です。資金繰りを繰り返し苦しめないための確認点が、5つあります。
| 基準 | 理由 |
|---|---|
| 3社間に対応している | 取引先からファクタリング会社へ直接支払われるため、入ってきたお金を使ってしまう状況が起きにくく、手数料も低くなる傾向があります。 |
| 手数料の上限を公表している | 下限だけの表示では、実際の負担が申し込む前にわかりません。 |
| 財務・資金繰りの相談ができる | 買い取って終わりではなく、反復利用から抜け出す相談ができると、同じことを繰り返しにくくなります。 |
| 注文書の買取に対応している | 材料費や外注費が先に出ていく業種では、請求書より前の段階で調達できると資金繰りが合います。 |
| 少額やオンラインに対応している | 金額に合った会社を選べると、中途半端な調達で資金繰りを苦しくせずにすみます。 |
資金繰りの状況別に選ぶファクタリング会社15社
上の5つの基準で選んだ15社は、状況別に3グループに分かれます。財務相談と3社間に対応する会社、少額や注文書に対応する会社、オンラインで完結する会社です。
| 会社名 | 手数料 | 入金スピード | 買取可能額 | 3社間 | 財務・経営相談 | 注文書 |
|---|---|---|---|---|---|---|
| ベストファクター | 2%〜 | 最短即日 | 20万〜4,000万円 | ○ | ○ | △ |
| PMG | 2%〜(上限は要問合せ) | 最短2時間 平均3日程度 |
50万円〜上限なし | ○ | ○ | △ |
| ビートレーディング | 2社間4〜12%程度 3社間2〜9%程度 |
最短2時間 | 下限・上限なし | ○ | ○ | ○ |
| アクセルファクター | 0.5%〜(帯別に公表) | 最短2時間 | 30万〜1億円 | ○ | ○ | △ |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 下限・上限なし (実績1万〜2億円) |
○ | ○ | △ |
| トップマネジメント | 要問合せ | 最短即日 | 要問合せ | ○ | ○ | ○ |
| ウィット | 要問合せ | 最短2時間 | 下限なし | ○ | △ | ○ |
| QuQuMo | 1%〜(上限は要問合せ) | 最速2時間 | 上限なし | ✕ | ✕ | ✕ |
| OLTA | 2〜9% | 見積24時間以内 | 要問合せ | ✕ | ✕ | ✕ |
| PayToday | 1%〜(上限は要問合せ) | 最短30分 | 要問合せ (掛け目なし) |
✕ | ✕ | ✕ |
| フリーナンス | 3〜10% | 最短即日 | 要問合せ | ✕ | ✕ | ✕ |
| ラボル | 一律10% | 最短30分 24時間365日 |
1万円〜 | ✕ | ✕ | ✕ |
| ペイトナー | 一律10% | 最短10分 | 初回25万円前後まで | ✕ | ✕ | ✕ |
| うりかけ堂 | 要問合せ | 最短即日 | 要問合せ | ○ | △ | ✕ |
| ベストペイ | 要問合せ | 要問合せ | 要問合せ | △ | ○ | ◎ |
※表は横にスクロールできます。
注文書対応の凡例:◎=受注段階での買取に対応、○=対応あり、△=限定的または要問合せ、✕=請求書の買取のみ。各社の公表情報をもとに作成しています。手数料や買取可能額のうち公式に記載のないものは「要問合せ」としています。条件は変わることがあるため、申込前に公式サイトで最新の情報をご確認ください。
QuQuMoの運営は株式会社アクティブサポート、ベストファクターとベストペイの運営はいずれも当社(株式会社アレシア)です。複数社に見積もりを取るときは、同じ会社へ二重に申し込まないよう、運営会社を確かめておくと安心です。
財務の相談ができて3社間にも対応する6社
ベストファクター
手数料2%〜/最短即日/20万〜4,000万円。
当社が運営する、対面と訪問に対応したファクタリングです。担当者と直接話しながら手続きを進められ、財務改善の相談も同時に受けられます。
| 運営会社 | 株式会社アレシア |
|---|---|
| 取扱サービス | 2社間ファクタリング/3社間ファクタリング |
| 手数料 | 2%〜(初期費用0円) |
| 入金スピード | 最短即日(即日振込実行率47.8%・2026年5月時点) |
| 買取可能額 | 20万〜4,000万円(前月実績、平均290万円) |
| 契約方式 | 対面・訪問・オンライン |
| 役立つ点 | 担当者と直接話せるため、決算書に表れない事情も伝えられます。 3社間に対応しているため、入ってきたお金を使ってしまう状況を避けられます。 |
|---|---|
| 注意したい点 | 即日で振り込まれたのは半数以下です。即日を前提にした資金繰りは組みにくくなります。 申し込みのうち約1割は審査に通っていません。 |
PMG
手数料2%〜(上限は要問合せ)/最短2時間/50万円〜上限なし。
ピーエムジー株式会社が運営し、全国に拠点を持つ会社です。ファクタリングに加えて、決算書の診断や銀行格付け、経費削減などの相談にも対応しています。
| 運営会社 | ピーエムジー株式会社 |
|---|---|
| 取扱サービス | 2社間/3社間ファクタリング |
| 手数料 | 2%〜(上限は要問合せ) |
| 入金スピード | 最短2時間(平均3日程度) |
| 買取可能額 | 50万円〜上限なし |
| 契約方式 | 対面・訪問・オンライン |
| 役立つ点 | 財務の相談を同時に受けられるため、抜け出す道筋を立てやすくなります。 買取額の上限がなく、高額の請求書にも対応できます。 |
|---|---|
| 注意したい点 | 手数料の上限が公表されていないため、事前に見積もりを確認したいところです。 最短2時間とされますが、平均では3日程度かかる場合があります。 |
ビートレーディング
手数料2社間4〜12%程度・3社間2〜9%程度/最短2時間/下限・上限なし。
株式会社ビートレーディングが運営し、注文書や医療報酬債権にも対応しています。全国の拠点で、来社と訪問のどちらも選べます。
| 運営会社 | 株式会社ビートレーディング |
|---|---|
| 取扱サービス | 2社間/3社間/注文書/診療・介護報酬 |
| 手数料 | 2社間4〜12%程度/3社間2〜9%程度 |
| 入金スピード | 最短2時間 |
| 買取可能額 | 下限・上限なし |
| 契約方式 | 対面・訪問・オンライン |
| 役立つ点 | 注文書の買取に対応しているため、先出しの費用にも合わせられます。 買取額に下限・上限がなく、少額から高額まで相談できます。 |
|---|---|
| 注意したい点 | 2社間の手数料は上限側で12%程度まで上がる場合があります。 手数料は取引先の信用や金額で変わるため、見積もりでの確認が必要です。 |
アクセルファクター
手数料0.5%〜(帯別に公表)/最短2時間/30万〜1億円。
株式会社アクセルファクターが運営し、経営革新等支援機関の認定を受けています。手数料を利用額の帯ごとに公表している点が特徴です。
| 運営会社 | 株式会社アクセルファクター |
|---|---|
| 取扱サービス | 2社間/3社間ファクタリング |
| 手数料 | 0.5%〜(買取額の帯ごとに公表) |
| 入金スピード | 最短2時間(営業は平日10:00〜18:30) |
| 買取可能額 | 30万〜1億円 |
| 契約方式 | 対面・オンライン |
| 役立つ点 | 手数料を帯ごとに公表しているため、負担の見当をつけやすくなります。 経営革新等支援機関として、資金繰りの相談にも対応しています。 |
|---|---|
| 注意したい点 | 営業は平日の夕方までのため、土日や夜間は手続きが進みません。 下限の0.5%は高額の債権が対象で、少額では手数料が上がります。 |
日本中小企業金融サポート機構
手数料1.5%〜/最短3時間/下限・上限なし。
一般社団法人日本中小企業金融サポート機構が運営する、非営利型の団体です。買取金額に制限を設けていない点が特徴です。
| 運営会社 | 一般社団法人日本中小企業金融サポート機構 |
|---|---|
| 取扱サービス | 2社間/3社間ファクタリング |
| 手数料 | 1.5%〜 |
| 入金スピード | 最短3時間 |
| 買取可能額 | 下限・上限なし(実績1万〜2億円) |
| 契約方式 | 対面・オンライン |
| 役立つ点 | 買取額に下限がなく、少額の請求書でも相談できます。 赤字や税金の滞納があっても利用できるとしています。 |
|---|---|
| 注意したい点 | 給与債権や、売掛先が個人の債権は買取の対象外です。 回収済みや支払いが遅れている売掛金は対象外です。 |
トップマネジメント
手数料要問合せ/最短即日/買取可能額は要問合せ。
株式会社トップ・マネジメントが運営し、注文書の買取を含む複数のサービスを扱っています。取り扱うファクタリングの種類が多いことが特徴です。
| 運営会社 | 株式会社トップ・マネジメント |
|---|---|
| 取扱サービス | 2社間/3社間/注文書ほか |
| 手数料 | 要問合せ |
| 入金スピード | 最短即日 |
| 買取可能額 | 要問合せ |
| 契約方式 | 対面・オンライン |
| 役立つ点 | 注文書の買取を含め、扱うサービスの種類が多くなっています。 受注段階での調達など、状況に合わせて相談できます。 |
|---|---|
| 注意したい点 | 手数料や買取可能額が公表されていないため、見積もりでの確認が必要です。 サービスが多いぶん、自社に合う形を選ぶ相談が前提になります。 |
少額や注文書に対応する会社
ウィット
手数料要問合せ/最短2時間/買取下限なし。
株式会社ウィットが運営し、注文書と請求書のどちらの買取にも対応しています。電話・LINE・メールでの非対面完結が特徴です。
| 運営会社 | 株式会社ウィット |
|---|---|
| 取扱サービス | 2社間/3社間/注文書 |
| 手数料 | 要問合せ |
| 入金スピード | 最短2時間 |
| 買取可能額 | 下限なし |
| 契約方式 | 電話・LINE・メール |
| 役立つ点 | 買取額に下限がなく、少額の請求書でも相談できます。 注文書の買取にも対応し、非対面で手続きが完結します。 |
|---|---|
| 注意したい点 | 手数料が公表されていないため、事前に見積もりの確認が必要です。 建設業向けの「けんせつくん」も同じ運営のため、二重申込に注意が必要です。 |
うりかけ堂
手数料要問合せ/最短即日/買取可能額は要問合せ。
株式会社hs1が運営するファクタリングです。公式には利用者の約半数が個人事業主とされ、税金の滞納がある場合の相談にも応じています。
| 運営会社 | 株式会社hs1 |
|---|---|
| 取扱サービス | 2社間/3社間ファクタリング |
| 手数料 | 要問合せ |
| 入金スピード | 最短即日 |
| 買取可能額 | 要問合せ |
| 契約方式 | 対面・オンライン |
| 役立つ点 | 利用者の約半数が個人事業主とされ、小規模でも相談しやすくなっています。 2社間では取引先への通知がないとしています。 |
|---|---|
| 注意したい点 | 手数料や買取可能額が公表されていないため、見積もりでの確認が必要です。 公表されている買取額の情報が定まっていないため、公式サイトでの確認が安全です。 |
ラボル
手数料一律10%/最短30分/1万円〜。
株式会社ラボルが運営する、個人事業主や小規模事業者向けのサービスです。1万円から買取に対応し、24時間365日の申し込みに対応しています。
| 運営会社 | 株式会社ラボル |
|---|---|
| 取扱サービス | 2社間ファクタリング(オンライン) |
| 手数料 | 一律10% |
| 入金スピード | 最短30分(24時間365日) |
| 買取可能額 | 1万円〜 |
| 契約方式 | オンライン |
| 役立つ点 | 1万円から対応し、少額のつなぎに向いています。 手数料が一律10%で、事前に負担がわかります。 |
|---|---|
| 注意したい点 | 手数料が一律のため、高額の請求書では割高になる場合があります。 3社間に対応していないため、入ってきたお金が一度自社の口座を通ります。 |
ペイトナー
手数料一律10%/最短10分/初回25万円前後まで。
ペイトナー株式会社が運営する、少額の請求書に対応したサービスです。審査から入金までの速さが特徴です。
| 運営会社 | ペイトナー株式会社 |
|---|---|
| 取扱サービス | 2社間ファクタリング(オンライン) |
| 手数料 | 一律10% |
| 入金スピード | 最短10分 |
| 買取可能額 | 初回25万円前後まで |
| 契約方式 | オンライン |
| 役立つ点 | 入金までが速く、少額のつなぎに向いています。 手数料が一律10%で、負担が事前にわかります。 |
|---|---|
| 注意したい点 | 初回の買取上限が低めで、まとまった額には向きません。 3社間に対応していないため、入ってきたお金が一度自社の口座を通ります。 |
オンラインで完結する会社
QuQuMo
手数料1%〜(上限は要問合せ)/最速2時間/買取上限なし。
株式会社アクティブサポートが運営するオンライン完結型のサービスです。契約には電子契約サービスのクラウドサインを使用しています。
| 運営会社 | 株式会社アクティブサポート |
|---|---|
| 取扱サービス | 2社間ファクタリング(オンライン) |
| 手数料 | 1%〜(上限は要問合せ) |
| 入金スピード | 最速2時間 |
| 買取可能額 | 上限なし |
| 契約方式 | オンライン |
| 役立つ点 | オンラインで完結し、入金までが速くなっています。 買取額に上限がなく、金額の幅に対応できます。 |
|---|---|
| 注意したい点 | 手数料の上限が公表されていないため、見積もりでの確認が必要です。 3社間に対応していないため、入ってきたお金が一度自社の口座を通ります。 |
OLTA
手数料2〜9%/見積は24時間以内/買取可能額は要問合せ。
OLTA株式会社が運営するオンライン型のサービスです。複数の金融機関と提携した形でも提供されています。
| 運営会社 | OLTA株式会社 |
|---|---|
| 取扱サービス | 2社間ファクタリング(オンライン) |
| 手数料 | 2〜9% |
| 入金スピード | 見積24時間以内 |
| 買取可能額 | 要問合せ |
| 契約方式 | オンライン |
| 役立つ点 | 手数料の上限が9%と公表され、負担の見当がつきます。 金融機関と提携した形もあり、選択肢が広くなっています。 |
|---|---|
| 注意したい点 | 見積もりに24時間以内かかるため、その日のうちの入金には向きません。 3社間に対応していないため、入ってきたお金が一度自社の口座を通ります。 |
PayToday
手数料1%〜(上限は要問合せ)/最短30分/掛け目なし。
Dual Life Partners株式会社が運営するオンライン型のサービスです。請求額に掛け目を設けず、額面から手数料を引いた金額が入金されます。
| 運営会社 | Dual Life Partners株式会社 |
|---|---|
| 取扱サービス | 2社間ファクタリング(オンライン) |
| 手数料 | 1%〜(上限は要問合せ) |
| 入金スピード | 最短30分(営業は平日10:00〜17:00) |
| 買取可能額 | 要問合せ(最大90日先の請求書に対応) |
| 契約方式 | オンライン |
| 役立つ点 | 掛け目がないため、額面から手数料を引いた金額がそのまま入ります。 債権譲渡登記を行わないとしています。 |
|---|---|
| 注意したい点 | 営業は平日の夕方までで、土日や夜間は手続きが進みません。 3社間に対応していないため、入ってきたお金が一度自社の口座を通ります。 |
フリーナンス
手数料3〜10%/最短即日/買取可能額は要問合せ。
GMOグループが運営する、フリーランス向けのサービスです。無料の口座に損害賠償の保険が付く点が特徴です。
| 運営会社 | GMOクリエイターズネットワーク株式会社 |
|---|---|
| 取扱サービス | 2社間ファクタリング(オンライン) |
| 手数料 | 3〜10% |
| 入金スピード | 最短即日 |
| 買取可能額 | 要問合せ |
| 契約方式 | オンライン |
| 役立つ点 | 手数料の上限が10%と公表され、負担がわかります。 フリーランスや個人事業主が使いやすい形です。 |
|---|---|
| 注意したい点 | 3社間に対応していないため、入ってきたお金が一度自社の口座を通ります。 買取可能額が公表されていないため、見積もりでの確認が必要です。 |
注文書の段階で調達できる1社
ベストペイ
手数料要問合せ/入金スピードは要問合せ/注文書の段階で調達可。
当社が運営する、注文書や発注書の段階で買い取るサービスです。納品前に材料費や外注費が必要になる業種に向いています。
| 運営会社 | 株式会社アレシア |
|---|---|
| 取扱サービス | 注文書・発注書の買取 |
| 手数料 | 要問合せ |
| 入金スピード | 要問合せ |
| 買取可能額 | 要問合せ |
| 契約方式 | 対面・オンライン |
| 役立つ点 | 注文書の段階で調達できるため、先に出ていく材料費や外注費に合わせられます。 請求書の買取では間に合わない先出しの費用に向いています。 |
|---|---|
| 注意したい点 | 手数料や買取可能額が公表されていないため、見積もりでの確認が必要です。 ベストファクターと同じ運営のため、二重申込に注意が必要です。 |
当社も15社のうちの1社として、同じ基準で並べている
当社(ベストファクター)も、15社のうちの1社です。会社選びの参考になるよう、上の15社と同じ項目で、不利にも読める数字も含めて開示します。
当社は、上の15社のうちの1社です。対面・訪問・オンラインに対応し、手数料は2%〜、初期費用は0円、前月の平均買取額は290万円でした。これらは会社選びの章の比較表と同じ項目です。
数字のうち、平均買取率91.9%は約1割が審査に通っていないこと、即日振込実行率47.8%は即日入金が半数以下だったことを表します。この2つは、実績のなかで自社に不利にも読める数字です。都合のよい数字だけでなく、これらもあわせて判断できます。数値の詳しい内訳は、前半の実績の章で確かめられます。
ファクタリングと資金繰りのよくある質問
ファクタリングを使うと、資金繰りは改善しますか
資金が足りない原因によります。入金の時期が遅いために一時的に足りないなら、前倒しで受け取れるため効果があります。売上や利益そのものが足りない場合は、手数料の分だけ翌月の資金がさらに減るため、改善にはつながりにくくなります。
ファクタリングは何回まで使えますか
回数に決まった上限はありません。ただし、前倒しの効果は最初の1回だけで、手数料は毎回かかります。手数料が高いほど負担が早く積み上がり、たとえば手数料20%を毎月使うと、約4か月で最初に受け取った資金と同じ額を手数料として払う計算になります。
ファクタリングを使うと、銀行融資に影響しますか
指定信用情報機関には記録されません。ただし、決算書上は売上債権売却損などとして表れる場合があり、銀行が決算書を見ればファクタリングの利用に気づく可能性はあります。信用情報に載らないことと、銀行にまったく分からないことは同じではありません。
手数料は何パーセントまでなら大丈夫ですか
業種の経常利益率が目安です。手数料がこれを上回ると経常赤字に近づきます。たとえば卸売業は2.7%のため手数料3%でも負担が重く、自社の業種の数字は記事内の業種別の負担ラインで確認できます。
ファクタリングの手数料に消費税はかかりますか
売掛金の売却は消費税のかからない取引です。受け取る代金にも、支払う手数料にも消費税はかかりません。手数料に消費税を乗せて請求してくる業者には注意が必要です。
最短即日と書いてあれば、必ず即日で入金されますか
必ずではありません。即日振込実行率は47.8%で、半数以下です。書類の不足や夕方以降の申し込み、取引先の確認に時間がかかった場合は翌営業日以降になります。書類をそろえて午前中に申し込むと、即日で入る確率が上がります。
毎月ファクタリングを使わないと回りません。どうすればよいですか
手数料の高い契約から見直し、支払いと回収のタイミングを調整しながら、少しずつ融資へ切り替えます。返済条件を変更している最中は負担が二重になりやすいため、専門家に相談してから進めるほうが安全です。
まとめ:原因が時間差なら有効、利益不足ならほかの手が先
ファクタリングで資金繰りが改善するかは、資金が足りない原因で決まります。入金の時間差が原因で手数料を引いても利益が残るなら助けになり、利益そのものが足りない場合は、売上を戻す・固定費を下げるといった手が先になります。
使うと決めたら、手数料の水準を業種の利益率と照らし合わせ、金額をまとめる・3社間を選ぶといった工夫で負担を下げられます。自社の条件での手数料や、いくら調達できるかは、無料で試算・査定できます。

 手数料
 無料