この記事は約15分で読めます。
中小企業や個人事業主から寄せられる資金繰り相談に対し、初回ヒアリングから審査前の情報整理、担当者への案件引き継ぎまでを統括する現場管理責任者。
詳しいプロフィール・強みを見る
中小企業や個人事業主から寄せられる資金繰り相談に対し、初回ヒアリングから審査前の情報整理、担当者への案件引き継ぎまでを統括する現場管理責任者。請求書ファクタリングや注文書ファクタリングなど、相談内容ごとに必要な確認項目を整理し、スピード感と正確性を両立した対応体制づくりを担う。
前職では金融系コールセンターのSVとして、問い合わせ品質の改善、トークスクリプト設計、チームKPI管理を経験。ベストファクター(アレシア)では「お客様にとって無理のない選択肢を提示する」ことを重視し、単なる契約獲得ではなく、相談者の状況に合った案内を徹底している。
- 初回対応の品質管理
- 営業担当者への案件振り分け
- ヒアリング項目の標準化
- 新人教育・ロールプレイ設計
- 顧客不安を解消する丁寧な説明
設備を買いたいのに、手元にお金がない。銀行の融資は、審査だけで1か月以上かかる。その間に、買おうとしていた設備は他社に押さえられてしまう。
そんなとき、取引先への請求書を今すぐ現金に換えられるのがファクタリングです。最短で即日、手元にお金が入ります。
ただ、使う前に確かめておきたいことが2つあります。1つは、ファクタリングで用意できるお金は、取引先への請求額の範囲までだということ。もう1つは、急いで買うと、あとで受けられたはずの税金の優遇を落とすことがある、ということです。
いくらまで用意できるのか。どの順番で動けば損をしないのか。設備投資でファクタリングを使うときは、この2つで結果が変わります。
その設備を買えるかどうかは、いまの請求書の額で決まる
請求書の額から手数料を引いた金額が、実際に使えるお金です。設備価格に届くかどうかを、先に確かめておくと迷いません。
この章では、自分がどのケースにあたるかを判定します。必要な金額と、期日までの日数で、読む章が変わります。
| 請求書の額で、その設備を買えるのか知りたい | 請求書の範囲までしか使えない |
| 手数料を払ってでも使う価値があるか判断したい | 手数料を払っても得になるとき |
| 補助金や公庫の融資と組み合わせたい | 発注の順番を間違えると対象から外れる |
| 今期の税金がどう変わるか気になる | 買っても今期の税金はほとんど減らない |
| 次の設備資金の融資に響かないか心配 | 次の設備資金の融資は通りにくくなる |
| どのファクタリング会社なら金額が足りるか探したい | 対応できる会社を絞り込む |
| 質問 | あてはまるか | 進む先 |
|---|---|---|
| 1 | 取引先への請求書(売掛金)が手元にある | ない場合、ファクタリングは使えません。事業用ローンや公庫の融資が候補になります |
| 2 | 請求額が、買いたい設備の価格より大きい | 足りない場合、複数の請求書をまとめるか、不足分を別の手段で補う必要があります |
| 3 | 設備が必要になる期日まで、1週間もない | 急ぐ場合は手数料を払っても得になるときで損得を先に確かめられます |
| 4 | 補助金の採択通知を受けている | 先に発注の順番を確認すると安全です |
| 5 | この先、銀行や公庫で設備資金の融資を受けたい | 次の設備資金の融資は通りにくくなる点を先に読んでおくと安心です |
設備資金に使えるが、用意できるのは請求書の範囲まで
ファクタリングで入ってきたお金の使い道は自由です。ただし用意できる額は、手数料を引いたぶん、請求額より少なくなります。
この章では、ファクタリングで設備を買える理由と、実際に手元に残る金額の考え方を説明します。請求額がそのまま使えるわけではありません。
ファクタリングで入ってきたお金は、設備の代金に充てて問題ありません。車両でも工作機械でも、使い道は自社で決められます。
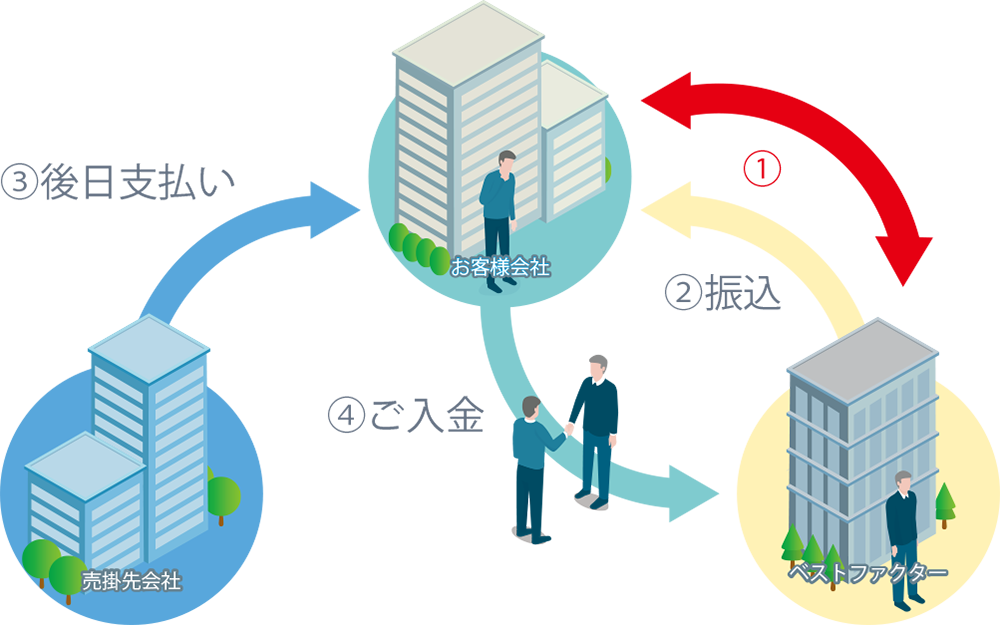
ファクタリングは、自社が持っている請求書(売掛金)をファクタリング会社に買い取ってもらい、入金前に現金化する取引です。融資ではなく、自社の資産を売って現金に換える形になります。
だから使い道が自由です。銀行の設備資金の融資が、借りたお金を別のことに使えないのとは違います。
ここで気をつけたいのは、請求額がそのまま入ってくるわけではないことです。ファクタリング会社は手数料を差し引いて入金します。300万円の請求書でも、手数料が10%なら、手元に入るのは270万円です。
買いたい設備が300万円なら、この時点で30万円足りません。
| ①請求書がある | ②売って現金化 | ③手数料が引かれる | ④設備の代金に充てる |
|---|---|---|---|
| 取引先への請求書が300万円ある | ファクタリング会社へ渡す | 手数料10%=30万円が引かれる | 手元に入る270万円を設備の代金に充てる |
上の金額は説明のための例です。手数料は取引先の信用力や契約の方式によって変わります。
手元に入るお金が設備の価格に届くかどうかは、申し込む前に確かめておくと、あとで足りなくて慌てずにすみます。
手数料を払っても得になるのは、待つと機会を失うとき
前倒しで避けられる損失が、手数料より大きいなら使う価値があります。あと数日で入金される請求書を、手数料を払って早めるのは割に合いません。
この章では、手数料を払う価値があるかどうかの判断のしかたを説明します。実際の負担額は、下の表で確かめられます。
ファクタリングは、入金を前倒しして時間を買う手段です。その時間で、待っていたら失うものを守れるかどうかで結果が変わります。
判断の軸は3つです。何日早く現金化できるか、そのためにいくら払うか、資金が間に合わないと何を失うか。この3つを並べると、使う価値があるかどうかが見えてきます。
300万円の請求書。入金まであと60日。
手数料は30万円。
いま現金があれば、中古機械を押さえて大型案件を受注できる。待てば他社に買われる。
30万円を払っても、受注で得られる利益のほうが大きい。
300万円の請求書。入金まであと10日。
手数料は30万円。
10日待てば、そのまま入金される。
10日を早めるために30万円を払うのは、割に合わない。
自分の場合の負担額を、下の表で確かめられます。金額と手数料を選ぶと、手元に入る額と、翌月に減る額が出ます。
手数料を払ったあと、手元にいくら残るか
請求書の額
手数料
| 請求書の額 | 100万円 |
|---|---|
| 手数料 2% = 2万円 | |
| 手元に入る額 | 98万円 |
| 翌月に減る入金 | 100万円 |
| 請求書の額 | 100万円 |
| 手数料 5% = 5万円 | |
| 手元に入る額 | 95万円 |
| 翌月に減る入金 | 100万円 |
| 請求書の額 | 100万円 |
| 手数料 10% = 10万円 | |
| 手元に入る額 | 90万円 |
| 翌月に減る入金 | 100万円 |
| 請求書の額 | 100万円 |
| 手数料 15% = 15万円 | |
| 手元に入る額 | 85万円 |
| 翌月に減る入金 | 100万円 |
| 請求書の額 | 100万円 |
| 手数料 20% = 20万円 | |
| 手元に入る額 | 80万円 |
| 翌月に減る入金 | 100万円 |
| 請求書の額 | 300万円 |
| 手数料 2% = 6万円 | |
| 手元に入る額 | 294万円 |
| 翌月に減る入金 | 300万円 |
| 請求書の額 | 300万円 |
| 手数料 5% = 15万円 | |
| 手元に入る額 | 285万円 |
| 翌月に減る入金 | 300万円 |
| 請求書の額 | 300万円 |
| 手数料 10% = 30万円 | |
| 手元に入る額 | 270万円 |
| 翌月に減る入金 | 300万円 |
| 請求書の額 | 300万円 |
| 手数料 15% = 45万円 | |
| 手元に入る額 | 255万円 |
| 翌月に減る入金 | 300万円 |
| 請求書の額 | 300万円 |
| 手数料 20% = 60万円 | |
| 手元に入る額 | 240万円 |
| 翌月に減る入金 | 300万円 |
| 請求書の額 | 500万円 |
| 手数料 2% = 10万円 | |
| 手元に入る額 | 490万円 |
| 翌月に減る入金 | 500万円 |
| 請求書の額 | 500万円 |
| 手数料 5% = 25万円 | |
| 手元に入る額 | 475万円 |
| 翌月に減る入金 | 500万円 |
| 請求書の額 | 500万円 |
| 手数料 10% = 50万円 | |
| 手元に入る額 | 450万円 |
| 翌月に減る入金 | 500万円 |
| 請求書の額 | 500万円 |
| 手数料 15% = 75万円 | |
| 手元に入る額 | 425万円 |
| 翌月に減る入金 | 500万円 |
| 請求書の額 | 500万円 |
| 手数料 20% = 100万円 | |
| 手元に入る額 | 400万円 |
| 翌月に減る入金 | 500万円 |
| 請求書の額 | 1000万円 |
| 手数料 2% = 20万円 | |
| 手元に入る額 | 980万円 |
| 翌月に減る入金 | 1000万円 |
| 請求書の額 | 1000万円 |
| 手数料 5% = 50万円 | |
| 手元に入る額 | 950万円 |
| 翌月に減る入金 | 1000万円 |
| 請求書の額 | 1000万円 |
| 手数料 10% = 100万円 | |
| 手元に入る額 | 900万円 |
| 翌月に減る入金 | 1000万円 |
| 請求書の額 | 1000万円 |
| 手数料 15% = 150万円 | |
| 手元に入る額 | 850万円 |
| 翌月に減る入金 | 1000万円 |
| 請求書の額 | 1000万円 |
| 手数料 20% = 200万円 | |
| 手元に入る額 | 800万円 |
| 翌月に減る入金 | 1000万円 |
翌月に減る入金は、前倒しした請求書のぶんです。翌月はその入金がなくなるため、運転資金が足りるかを合わせて確かめておくと安心です。入金まで60日ある請求書なら、同じ手数料でも2か月ぶんを前倒しすることになり、1か月あたりの負担は半分にあたります。
融資・リース・事業用ローンと比べ、ファクタリングは速さで選ぶ
速さならファクタリング、安さなら公庫や銀行の融資です。手元の現金を残したいならリースという分け方になります。
この章では、設備資金の調達手段を、コスト・速さ・財務への影響で比較します。リースの料率は年利と単位が違うため、比べ方もあわせて説明します。
設備資金の調達には、ファクタリングのほかに、銀行や公庫の融資、設備リース、事業用ローンがあります。どれを選ぶかは、何を優先するかで決まります。
| 手段 | 現金化までの目安 |
|---|---|
| ファクタリング | 最短即日〜1週間。緊急の機材購入に向く |
| 事業用ローン | 即日〜1週間程度 |
| 設備リース | 1〜2週間程度 |
| 銀行・公庫の融資 | 1〜3か月。急ぎの設備更新には間に合わないことがある |
| 手段 | コストの目安 |
|---|---|
| 公庫の融資 | 年利1%〜2%前後。返済期間が長く、負担が軽い |
| 銀行の融資 | 年利1%〜3%程度 |
| 事業用ローン | 年利数%〜。銀行融資より高め |
| ファクタリング | 手数料は取引ごと。1回あたりの負担が大きい |
リースの料率は月額で示されることが多く、年利とは単位が違います。リース料率1.5%は、年利1.5%より重い負担にあたるため、同じ表で単純に比べられません。
| 手段 | 手元の現金と財務への影響 |
|---|---|
| 設備リース | 初期の現金支出を抑えられる。月々の支払いで導入できる |
| ファクタリング | 借入ではないため、負債として増えない。ただし2社間で決算日をまたぐと、預り金として一時的に負債に計上される |
| 融資・事業用ローン | 負債が増える |
| 手段 | 審査で重く見られるもの |
|---|---|
| ファクタリング | 取引先の信用力を重く見る。自社が赤字でも相談できる場合がある |
| 設備リース | 自社の信用が中心。基準はリース会社による |
| 銀行・公庫の融資 | 決算書を重く見る。赤字や税金の滞納があると厳しくなる |
30日先の入金を前倒しするために手数料10%を払った場合、年率に直すとおよそ120%になります。手数料が同じ10%でも、90日先の請求書なら年率は約40%まで下がります。これは貸付の金利ではなく、期間の違う手段を同じ物差しで比べるための単純な換算です。
補助金と組み合わせるなら、発注の順番を間違えると対象から外れる
補助金は、交付が決まる前に発注すると対象外になります。ファクタリングを使えるのは、交付決定のあと、入金までの立て替えに限られます。
この章では、補助金や公庫の融資とファクタリングを組み合わせるときの順番を説明します。発注の順番を間違えると、その設備は補助金の対象から外れます。
ものづくり補助金やIT導入補助金などは、設備投資の負担を軽くする制度です。ただし、原則として後払いです。
採択されて交付が決まったあと、実際にお金が入るまでには数か月から1年ほどかかります。その間の代金は、自社で立て替えることになります。
ここで最も注意したいのが、発注の順番です。補助金は、交付が決まる前に発注や契約をした設備は、原則として対象になりません。「採択されたから、先にファクタリングで機械を買っておこう」と動くと、その機械は補助金の対象から外れます。
| 正しい順番 | 見積もり | → | 交付が決まる | → | 発注・契約 | → | 支払い(ここで立て替えにファクタリング) | → | 補助金が入る |
|---|---|---|---|---|---|---|---|---|---|
| やりがちな順番 | ファクタリング | → | 発注・契約 | → | 支払い | → | 交付が決まる前に発注したため対象外 | → | 補助金が出ない |
ファクタリングが役に立つのは、次の2つの場面です。1つは、交付が決まったあと、補助金が入るまでの立て替え。もう1つは、据付費や運搬費など、補助金の対象にならない付帯費用の支払いです。
この2つなら、補助金の条件とぶつかりません。
公庫の融資と組み合わせる方法もあります。日本政策金融公庫の設備資金は、年利1%台と低く、返済期間も10年から20年と長いのが特長です。ただし、審査から入金まで1か月から3か月かかります。
そこで、まずファクタリングで設備を押さえ、あとから実行される公庫の融資で立て替え分を埋めます。低い金利を活かしながら、買い時も逃さずにすみます。
| 役割 | ファクタリング(短い橋渡し) | 公庫の融資(長い安定) |
|---|---|---|
| 主な使い道 | 設備をすぐ押さえる・付帯費用の支払い | 資金の構造を安定させる |
| 現金化までの目安 | 最短即日〜1週間 | 1か月〜3か月 |
| コスト | 手数料が取引ごとに発生 | 年利1%〜2%前後 |
設備を買っても、今期の税金はほとんど減らない
設備代は耐用年数で分けて費用にするため、買った年に落とせるのは一部です。現金は大きく減るのに、税金はあまり減りません。
この章では、設備投資と税金の関係を説明します。買った年に全額を費用にできるという誤解と、それを補う税制の優遇について整理します。
設備の代金は、買った年に全額を費用にできるわけではありません。使える年数(耐用年数)で分けて、少しずつ費用にしていきます。これを減価償却といいます。300万円の機械でも、買った年に費用として落とせるのは、そのうちの一部です。
つまり、現金は300万円出ていくのに、その年に減る税金はわずかです。この差を埋めるために、中小企業向けの税制の優遇があります。
| 制度 | 内容と使いどころ |
|---|---|
| 中小企業経営強化税制 | 対象の設備を、買った年に全額費用にできる(即時償却)か、取得額の一定割合を税額から差し引ける。ただし、計画の認定は設備を取得する前に受けるのが原則 |
| 少額減価償却資産の特例 | 1つあたりの金額が小さい設備を、その年に全額費用にできる。対象になる金額の範囲は制度改正で変わるため、最新の要件の確認が必要 |
| 圧縮記帳 | 補助金を受け取ったときに、その年の税負担が一度に増えないよう繰り延べる方法 |
税制の内容・金額・期限は改正で変わります。適用の可否は要件により異なるため、申込や発注の前に税理士へ確認しておくと安全です。
ファクタリングの手数料と消費税の扱い
設備の購入には消費税がかかり、その消費税は仕入税額控除に回せます。一方、ファクタリングの手数料は非課税で、控除には回りません。300万円の機械の消費税は控除の対象になりますが、30万円の手数料は控除されない、ということです。
もう1つ、見落としやすい点があります。ファクタリングは売上の前倒しです。売上が立った時点で消費税はすでに発生しています。前倒しで現金を受け取っても、納める消費税は変わりません。
入ってきたお金のうち、消費税にあたる分は、最初から自社の自由になるお金ではありません。設備の価格を判断するときは、この分を先に差し引いて考えておくと安心です。
中小企業経営強化税制の即時償却や税額控除は、計画の認定を設備の取得より前に受けるのが原則です。ファクタリングで急いで先に買うと、この認定が間に合わず、優遇を受けられないことがあります。300万円の設備なら、手数料と同じくらいの額が戻ることもあるため、1か月待てるかどうかで負担が変わります。
ファクタリングを重ねると、次の設備資金の融資は通りにくくなる
信用情報には載りません。ただし手数料は決算書の利益を削り、銀行が見る返済力を下げます。
この章では、ファクタリングを使ったあと、次の銀行や公庫の設備資金の融資にどう影響するかを説明します。信用情報と決算書は別の話です。
指定信用情報機関(CIC・JICC・KSC)には、法人のファクタリングの利用は原則として登録されません。この点では、住宅ローンなどの個人の借入とは違います。
ただし、登録されないことと、銀行にわからないことは別です。ファクタリングの手数料は、決算書の損益計算書に費用として残ります。通帳にも、見慣れない入金と出金が残ります。銀行の担当者は、どちらも見ます。
そして、設備資金の融資は、利益で返せるかどうかで審査されます。銀行は、税引後の利益と減価償却費を合わせた額で、何年で返せるかを見ます。
| 返す力の目安 | 税引後の利益 + 減価償却費 |
|---|---|
| ファクタリングの手数料 | この利益を直接削る |
1回だけなら、影響はわずかです。しかし、年に4回、1回300万円を手数料10%で使えば、年間で120万円の費用になります。税引後の利益と減価償却費を合わせて年700万円の会社なら、その1割以上が消える計算です。
返せる年数が延びれば、次の設備資金の融資枠は、そのぶん小さくなります。
負債は増えませんが、返す力は削られます。銀行が設備資金で見ているのは、負債の額そのものではなく、利益で返せるかどうかです。
決算書は一時点を切り取ったものです。資金繰り表を添えて、どの支払いのために、いつ使ったのかを示すと、計画的に管理していることが伝わります。銀行から聞かれるのは、なぜ使ったかではなく、何に使い、いくら回収したかです。
主要208社のうち、買取上限1億円以上を公表しているのは25社
買取上限を公表していない会社が多く、実際に用意できる額は思うより小さめです。1回あたりの平均は約290万円という調査もあります。
この章では、ファクタリング会社208社を調べた結果から、設備投資で知っておきたい数字を挙げます。上限額、入金の速さ、審査の通りやすさの3点です。
数字の出所は2つです。1つは、ファクタリング会社の口コミ比較サイト「ファクコミ」による主要208社の調査(2026年7月29日時点)。もう1つは、株式会社アレシア(ベストファクター)が公表している自社の実績値です。
| 25社買取上限1億円以上を公表している会社(主要208社中) | 約290万円1回のファクタリングで動く金額の平均(アレシア公表・前月実績) | 47.8%「最短即日」で実際に即日入金できた割合(アレシア公表・前月実績) |
買取上限が1億円以上と公表しているのは、主要208社のうち25社でした。「上限1億円」という表示は、自社の請求書が1億円あるときの話であって、実際に動く金額とは別です。
1回のファクタリングで動くお金は、平均でおよそ290万円です。中古のバックホーや4トントラックが1台、汎用の工作機械が1台。おおむね、その程度が現実的な範囲になります。
主要208社のうち57社は、買取上限を公表していない
設備投資では、必要な金額に上限が届くかどうかが最初の関門です。ところが、買取金額を公式サイトで公表していない会社が、主要208社のうち57社ありました。
およそ4社に1社は、いくらまで買い取ってもらえるのかが、申し込む前にはわかりません。
| 公表している買取上限 | 会社数の目安 | 社数 |
|---|---|---|
| 10億円級 | 5社 | |
| 3億円 | 3社 | |
| 1億円 | 17社 | |
| 5,000万円 | 11社 | |
| 3,000万円 | 7社 |
主要208社のうち、口コミ12件以上の会社を対象に集計。買取上限を公表していないことは、その金額まで対応できないという意味ではありません。公式サイトに上限額の記載がない、という意味です。
土日に対応する会社は、主要208社のうち12社
「最短即日」は、多くの会社が掲げています。ただし、アレシアが公表している自社の即日振込の実行率は47.8%です。「最短即日」と書いていても、実際に即日で入金できたのは、およそ2件に1件になります。
さらに、土日に対応する会社は、主要208社のうち12社です。営業を18時より前に終える会社が102社ありました。金曜の夕方に機械が壊れた場合、実際に資金が動くのは、早くても月曜以降になります。
| 項目 | 208社に占める割合 | 社数 |
|---|---|---|
| 即日の買取に対応 | 88社 | |
| 土日に対応 | 12社 |
208社の口コミを集計すると、4つの評価項目のうち最も低かったのが「審査の通りやすさ」でした。ファクタリングを当て込んで機械を発注しても、審査に通らないことがあります。契約を先に交わすと、資金が用意できないまま、手付金の支払い義務だけが残ります。
この調査の対象と、数字を読むときの注意点
調査の基準日は2026年7月29日、対象は主要208社です。口コミは2020年から2023年に投稿された累計で、最新の投稿は2023年9月です。
そのため、この記事の口コミ集計は「最近の評判」ではなく、過去に寄せられた累計にあたります。
すべての会社について、すべての項目を確認できたわけではありません。公式サイトで公開されていない情報は「未公開」として扱っています。
手数料は取引先の信用力や契約の方式によって変わるため、単純な比較はできません。数字は、相場をつかむための材料にあたります。
設備投資では、請求書・注文書・リースバックの3つが使える
請求書がまだなくても、注文書の段階で資金化できます。すでにある設備を売って現金に換え、使い続ける方法もあります。
この章では、設備投資で使えるファクタリングの3つの形を説明します。手元にある書類や、設備の状態によって、使える形が変わります。
| 形 | 使える場面 |
|---|---|
| 請求書ファクタリング | 納品や工事が終わり、取引先への請求書がある場合。最も一般的な形 |
| 注文書ファクタリング | 受注は決まったが、まだ請求書を出せない段階。着工前の部材費や外注費に充てられる。対応する会社は限られる |
| セール・アンド・リースバック | すでに持っている設備を売って現金に換え、リース料を払いながら使い続ける。請求書がなくても現金化できる |
建設業のように、受注から入金までが長い業種では、注文書ファクタリングが役に立ちます。工事を受注しても、完成するまで取引先へ請求書を出せません。その間に必要な部材費や外注費を、受注の段階で用意できます。
ただし、注文書に対応する会社は、請求書に対応する会社より少ないため、対応の可否を先に確かめておくと安心です。
買いたい設備の金額から、対応できる会社を絞り込める
選ぶ基準は、買取上限が設備価格に届くかどうかです。上限を公表している会社から、金額の順に選ぶと迷いません。
この章では、必要な金額から、設備投資に使えるファクタリング会社を絞り込みます。まず一覧で比べ、そのあと主要な会社を説明します。
設備投資では、必要な金額に上限が届かない会社は候補から外れます。主要な会社の条件は、次の一覧で比べられます。
| 会社 | 運営会社 | 手数料(下限〜上限) | 入金スピード | 買取可能額 | 契約方式 | 注文書対応 |
|---|---|---|---|---|---|---|
| ベストファクター | 株式会社アレシア | 2%〜 | 最短即日 | 30万〜1億円 | 2社間・3社間 | △ |
| ビートレーディング | 株式会社ビートレーディング | 2%〜12% | 最短2時間 | 制限なし | 2社間・3社間 | ◎ |
| トップ・マネジメント | 株式会社トップ・マネジメント | 3.5%〜12.5% | 最短即日 | 30万〜3億円 | 2社間・3社間 | ◎ |
| GMO BtoB早払い | GMOペイメントゲートウェイ株式会社 | 請求書1%〜10%/注文書2%〜12% | 最短2営業日 | 100万〜1億円 | 2社間 | ◎ |
| けんせつくん | 株式会社ウィット | 要問合せ | 最短2時間 | 要問合せ | 2社間 | ◎ |
| OLTA | OLTA株式会社 | 2%〜9% | 最短即日 | 下限・上限なし | 2社間 | ✕ |
| QuQuMo | 株式会社アクティブサポート | 1%〜 | 最短2時間 | 下限・上限なし | 2社間 | △ |
→ 表は横にスクロールできます。
注文書対応 ◎=受注段階での買取に対応 △=限定的・要問合せ ✕=請求書のみ。各社の条件は2026年8月時点で公式サイトを確認したもの。手数料や上限は取引先の信用力・契約内容により変わるため、申込前に最新の条件を確認しておくと安心です。運営会社の所在地と代表者名を公開し、条件を確認できた会社を挙げています。
金額のタブを選ぶと、その価格帯に上限が届く会社を確認できます。
| 会社 | この価格帯での特徴 |
|---|---|
| QuQuMo | 下限がなく、少額から使える。手数料1%〜。最短2時間 |
| OLTA | 下限がなく、手数料の上限が9%と明示されている。少額の機材更新に向く |
| ベストファクター | 30万円から対応。オンラインで完結できる範囲も広い |
| けんせつくん | 建設業の小口に対応。注文書からでも資金化できる |
| 会社 | この価格帯での特徴 |
|---|---|
| ベストファクター | 上限1億円。2社間・3社間の両方に対応。対面での相談もできる |
| GMO BtoB早払い | 上限1億円。上場企業グループの運営。注文書にも対応 |
| ビートレーディング | 買取額に制限なし。実績が多く、注文書にも対応 |
| 会社 | この価格帯での特徴 |
|---|---|
| トップ・マネジメント | 上限3億円。見積書・受注書・発注書にも対応。月商500万円以上・設立半年以上の法人が対象 |
| ビートレーディング | 買取額に制限なし。大口の請求書にも対応 |
数千万円を超える設備投資では、買取余力のある会社に絞られます。上限を公表していない会社も、大口に対応する場合があるため、金額を伝えて確かめておくと確実です。
| 会社 | 着工前の費用への対応 |
|---|---|
| GMO BtoB早払い | 注文書買取に対応。手数料2%〜12%。部材費や外注費の前倒しに使える |
| トップ・マネジメント | 見積書・受注書・発注書のいずれか1点で対応。上限3億円 |
| ビートレーディング | 注文書ファクタリングに対応。最短2時間 |
| けんせつくん | 建設業に特化。注文書からの資金化に対応 |
少額の機材更新に使える、オンライン完結の会社
数百万円までの機材更新なら、下限がなく、オンラインで完結できる会社が使いやすくなります。
QuQuMo(ククモ)
手数料1%〜/最短2時間/買取額の下限・上限なし
QuQuMoは、株式会社アクティブサポートが運営するオンライン完結のサービスです。申し込みから契約、入金までをスマホやPCで進められます。買取額に下限がなく、少額の機材更新から使えます。
| 運営会社 | 株式会社アクティブサポート |
|---|---|
| 手数料 | 1%〜 |
| 入金スピード | 最短2時間 |
| 買取可能額 | 下限・上限なし |
| 契約方式 | 2社間 |
| 注文書対応 | 要問合せ(請求書が中心) |
| 役立つ点 | 下限がなく、少額の機材更新にも使える。 必要書類が請求書と通帳の2点と少なく、手続きが早い。 |
|---|---|
| 注意したい点 | 取引先が個人事業主の請求書は対象外。 数千万円を超える大口の設備投資には向かない。 |
OLTA(オルタ)
手数料2%〜9%/最短即日/買取額の下限・上限なし
OLTAは、手続きをオンラインで完結できるクラウドファクタリングです。手数料の上限が9%と明示されているため、申し込む前に負担の上限を見込めます。地方銀行を含む多くの金融機関と提携しています。
| 運営会社 | OLTA株式会社 |
|---|---|
| 手数料 | 2%〜9%(上限を公表) |
| 入金スピード | 最短即日 |
| 買取可能額 | 下限・上限なし |
| 契約方式 | 2社間 |
| 注文書対応 | ✕(請求書のみ) |
| 役立つ点 | 手数料の上限が9%と決まっており、負担を見込みやすい。 法人・個人事業主のどちらも使える。 |
|---|---|
| 注意したい点 | 注文書には対応しておらず、着工前の費用には使えない。 3社間には対応していない。 |
1億円まで対応し、まとまった設備投資に使える会社
重機や工作機械など、まとまった金額の設備には、上限1億円級の会社が候補になります。
ベストファクター
手数料2%〜/最短即日/買取額30万〜1億円
ベストファクターは、株式会社アレシアが運営するサービスです。2社間・3社間の両方に対応し、上限は1億円。対面での相談にも応じているため、初めてまとまった金額を扱う場合にも確かめながら進められます。
| 運営会社 | 株式会社アレシア |
|---|---|
| 手数料 | 2%〜 |
| 入金スピード | 最短即日(最短30分審査) |
| 買取可能額 | 30万〜1億円 |
| 契約方式 | 2社間・3社間 |
| 注文書対応 | △(要問合せ) |
| 役立つ点 | 2社間と3社間の両方に対応し、状況に合わせて選べる。 財務や資金繰りの相談にも対応している。 |
|---|---|
| 注意したい点 | 3億円を超える大口には、上限の面で他社が候補になる。 注文書は要問合せのため、着工前の費用は事前確認が必要。 |
平均買取率91.9%、即日振込実行率47.8%(株式会社アレシア公表・前月実績)。約1割は審査に通らず、即日入金も実際は約半数です。
GMO BtoB早払い
請求書1%〜10%/注文書2%〜12%/最短2営業日/買取額100万〜1億円
GMO BtoB早払いは、東証プライム上場のGMOペイメントゲートウェイが運営するサービスです。請求書の買取に加えて、受注段階の注文書を買い取るオプションがあり、着工前の費用を用意できます。手数料の上限も公表されています。
| 運営会社 | GMOペイメントゲートウェイ株式会社 |
|---|---|
| 手数料 | 請求書1%〜10%/注文書2%〜12% |
| 入金スピード | 最短2営業日 |
| 買取可能額 | 100万〜1億円 |
| 契約方式 | 2社間 |
| 注文書対応 | ◎(受注段階で買取) |
| 役立つ点 | 注文書買取に対応し、着工前の部材費や外注費に充てられる。 手数料の上限が公表され、上場企業グループの運営で確認しやすい。 |
|---|---|
| 注意したい点 | 法人のみが対象で、個人事業主は使えない。 入金まで最短2営業日で、当日中の資金化には向かない。 |
3億円まで対応し、大口の設備投資に使える会社
工場設備や大型機械など、数千万円を超える設備には、買取余力の大きい会社に絞られます。
トップ・マネジメント
手数料3.5%〜12.5%/最短即日/買取額30万〜3億円
トップ・マネジメントは、上限3億円まで対応するサービスです。請求書だけでなく、見積書・受注書・発注書のいずれか1点でも資金化できます。着工前の段階から、まとまった額を用意したい場合の候補になります。
| 運営会社 | 株式会社トップ・マネジメント |
|---|---|
| 手数料 | 3.5%〜12.5% |
| 入金スピード | 最短即日(最短30分審査) |
| 買取可能額 | 30万〜3億円 |
| 契約方式 | 2社間・3社間 |
| 注文書対応 | ◎(見積書・受注書・発注書に対応) |
| 役立つ点 | 上限3億円で、大口の設備投資に対応できる。 見積書や受注書でも資金化でき、着工前から使える。 |
|---|---|
| 注意したい点 | 見積書・受注書・発注書での利用は、月商500万円以上・設立半年以上の法人に限られる。 手数料の下限は3.5%からで、少額では割高になりやすい。 |
ビートレーディング
手数料2%〜12%/最短2時間/買取額に制限なし
ビートレーディングは、買取額に制限がなく、少額から大口まで対応するサービスです。注文書ファクタリングにも対応しています。
| 運営会社 | 株式会社ビートレーディング |
|---|---|
| 手数料 | 2%〜12% |
| 入金スピード | 最短2時間 |
| 買取可能額 | 制限なし |
| 契約方式 | 2社間・3社間 |
| 注文書対応 | ◎ |
| 役立つ点 | 買取額に制限がなく、少額から大口まで幅広く対応する。 必要書類が請求書と通帳の2点で、手続きが早い。 |
|---|---|
| 注意したい点 | 土日の審査・入金には対応していない。 初めての利用では即日入金が難しいことがある。 |
建設業に特化し、注文書や外注費に強い会社
建設業は、受注から入金までが長く、着工前の費用がかさみます。業種に特化した会社が使いやすくなります。
けんせつくん
手数料 要問合せ/最短2時間/建設業に特化
けんせつくんは、株式会社ウィットが運営する建設業専門のサービスです。建設業は入金までが長いため、その前提で、注文書からの資金化に対応します。個人事業主の小口にも対応しています。
| 運営会社 | 株式会社ウィット |
|---|---|
| 手数料 | 要問合せ |
| 入金スピード | 最短2時間 |
| 買取可能額 | 要問合せ(小口から対応) |
| 契約方式 | 2社間 |
| 注文書対応 | ◎ |
| 役立つ点 | 建設業の商習慣に沿い、注文書からの資金化に対応する。 個人事業主や設立間もない法人でも相談しやすい。 |
|---|---|
| 注意したい点 | 手数料や上限を公式で公表しておらず、事前の問い合わせが必要。 建設業以外は、運営元のウィット本体が窓口になる。 |
1つの会社が、名前の違う複数のサービスを出していることがあります。相見積もりを取るときは、比較表の運営会社の欄も見ておくと、同じ会社に二重に申し込まずにすみます。
買取上限を公表していない会社は、対応不可という意味ではない
大口の設備投資では、上限を公表していない会社でも、金額を伝えれば対応できる場合があります。
ただし、申し込む前に上限がわからないぶん、複数の会社に金額を伝えて確かめておくと、あとで足りなくて慌てずにすみます。
建設・運送・製造では、待てない場面でファクタリングが役に立つ
入金までが長く、設備が突然必要になる業種ほど、前倒しの価値が出ます。業種ごとに使いどころが違います。
この章では、建設・運送・製造の3業種で、設備投資にファクタリングをどう使うかを挙げます。同じ手段でも、業種によって使いどころが変わります。
建設業は、受注から入金までが長く、着工前に部材費や外注費がかさみます。状態のよい中古重機は、見つけたときにすぐ押さえないと他社に買われます。
融資の審査を待っていては間に合わない場面で、注文書ファクタリングが役に立ちます。受注の段階で資金化し、重機の購入や外注費の支払いに充てられます。
| 受注(部材費・外注費が先に出る)着工前 | → | 注文書を資金化ここで前倒し | → | 工事完了・入金数か月後 |
運送業では、急な配送の依頼に応えるため、車両を増やす場面があります。納車の期限が迫っているのに、融資の審査結果を待っていては、仕事そのものを断ることになりかねません。
既存の請求書を資金化して、車両の頭金に充てると、納車に間に合わせられます。早く稼働できれば、得られる利益が手数料を上回ることもあります。
製造業では、主要な工作機械が突然故障し、生産ラインが止まる事態があります。修理費や代替機の手配に、まとまった額が急に必要になります。
融資の追加審査を待つ余裕がないときは、翌月入金予定の請求書を資金化する手があります。取引先に通知のいらない2社間ファクタリングなら、停止期間を短く抑えられます。納期の遅れによる損害も避けられます。
ファクタリングを使わずに済む方法が、先にいくつもある
支払条件の交渉やメーカー系ローンで足りることもあります。それらが使えず、期限が迫っているときが、ファクタリングの出番です。
この章では、ファクタリングの前に検討できる調達手段を挙げます。手数料をかけずに済むなら、そのほうが負担は軽くなります。
| 手段 | 使いどころ |
|---|---|
| 支払条件の交渉 | メーカーや販売店が、分割や支払いの据え置きに応じることがある。手数料はかからない |
| メーカー系のローン | 販売を促す目的のため、銀行より低い金利のこともある |
| 中古機械店の自社ローン | 年式が古く、リースが組めない機械でも通ることがある |
| セール・アンド・リースバック | いま持っている設備を売って現金に換え、使い続ける |
| 公庫の設備資金 | 見積書があれば、運転資金より通りやすい。返済期間が長い |
これらが使えず、設備が必要になる期日まで日数がないとき、はじめてファクタリングが現実的な選択になります。手数料を払う前に、まず手数料のかからない手段が残っていないかを確かめておくと、負担を抑えられます。
交付決定前の発注・翌月分まで使う・償還請求権つき契約が、あとで資金繰りを苦しくする
交付決定前の発注、翌月の運転資金まで使うこと、償還請求権つきの契約。この3つは避けたいところです。
この章では、その3つが、あとでどう資金繰りを苦しくするのかを説明します。
補助金は、交付が決まる前に発注した設備を、原則として対象にしません。ファクタリングで先に買うと、その設備は補助金の対象から外れます。発注は、交付が決まってからにするのが安全です。
ファクタリングは、翌月に入るはずのお金の前倒しです。翌月はその入金がなくなるため、給料や仕入れの支払いが足りなくなることがあります。翌月に残る資金を確かめてから使うと安心です。
取引先が倒産したときに、自社が代金を肩代わりする契約(償還請求権つき)は、実質的に融資に近く、違法な貸付の疑いが出てくる場合があります。契約書に償還請求権の有無が書かれているため、申込前に確認しておくと安全です。
そして、ファクタリングを何度も繰り返している場合は、設備投資の前に、資金繰りそのものを見直すほうが先です。手数料は、そのたびに返す力を削ります。
直近1年で3回以上使っているなら、設備よりも先に、資金の構造を確かめておくと安心です。
よくある質問
赤字決算や税金の滞納があっても、設備資金を調達できますか
ファクタリングは、自社の決算内容よりも取引先の信用力を重く見るため、赤字や滞納があっても相談できる場合があります。
税金の滞納がある場合でも、分納の計画が立っていて、請求書に差し押さえの恐れがないと判断されれば、対応が進むことがあります。ただし、審査の結果は取引先や債権の内容によって変わります。
審査に通る前提で発注すると、通らなかったときに支払いだけが残ります。発注の前に見込みを確かめておくと安全です。
設備メーカーへ、ファクタリング会社から直接支払ってもらえますか
一部の会社では、支払代行や3社間の決済という形で対応できる場合があります。ただし、メーカー側の同意が必要で、手続きに時間がかかることもあります。
対応できる会社は限られるため、大口や注文書に強い会社に、事前に可否を確かめておくと確実です。
設備を買ったあとに発生した請求書でも、ファクタリングは使えますか
使えます。ファクタリング会社が見るのは、請求書の内容と取引先の信用力です。設備を導入したあとに生まれた請求書は、事業が動いている証拠として、むしろ前向きに受け止められることもあります。
投資で一時的に減った現金を、そのあとの請求書で補う流れは、無理のない使い方です。
1回でいくらまで調達できますか
用意できる額は、手元の請求書の範囲までです。買取上限が1億円の会社でも、それは請求書が1億円あるときの話です。
1回のファクタリングで動くお金は、平均でおよそ290万円という調査もあります。まとまった設備には、複数の請求書をまとめるか、不足分を別の手段で補う形になります。
設備投資でファクタリングを使うなら、順番を守るかどうかで結果が変わる
この章では、設備投資でファクタリングを使うときの要点を4つに整理します。
ファクタリングは、自社の請求書をすぐに設備の資金へ換えられます。融資の審査待ちや借入枠の不足で買い時を逃さずにすむのが、いちばんの強みです。使うときの要点は、次の4つです。
| 用意できる額を先に確かめる | 用意できるのは請求書の範囲まで。手数料を引いた額が設備価格に届くかを、先に確かめる |
|---|---|
| 手数料を上回る価値があるか | 待つと失うものが、手数料より大きいときに使う価値がある |
| 順番を守る | 補助金は交付が決まってから発注する。税制の優遇は取得の前に認定を受ける |
| この先の融資まで見る | 手数料は返す力を削り、次の設備資金の融資枠に響く。使う回数を抑える |
ファクタリングは、一時しのぎではなく、順番を守れば設備投資を支える資金になります。用意できる額と、この先の融資への影響を確かめたうえで、買い時を逃さない選択肢として使えます。

 手数料
 無料